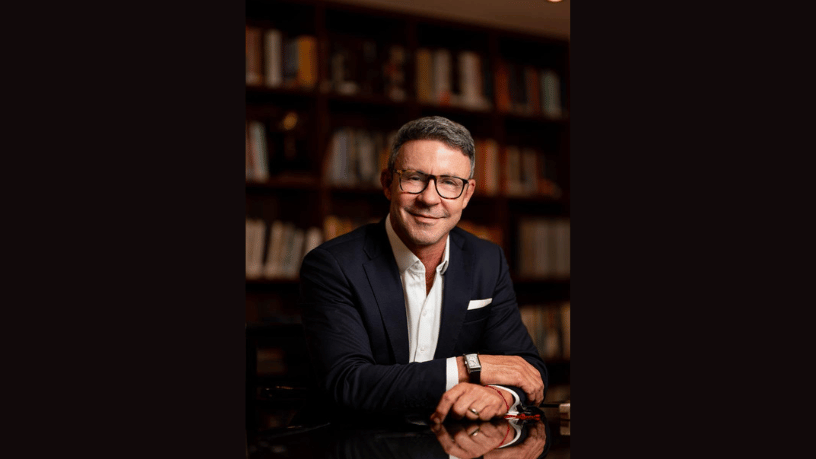
Pagar menos impostos é legítimo, mas a forma dessa economia define se haverá só uma discussão com o fisco ou uma investigação criminal, aponta Daniel Gerber, advogado especialista em Direito Penal Empresarial, à frente do escritório Daniel Gerber Advogados Associados. O tema ganhou novos contornos depois que o Supremo Tribunal Federal (STF) validou a regra que permite à Receita desconsiderar atos praticados para dissimular a ocorrência do fato gerador. Veja como a lei separa o planejamento lícito, a autuação fiscal e o crime tributário.
Elisão, evasão e o espaço entre elas
A doutrina tributária distingue duas figuras clássicas. A elisão é a economia obtida por meios lícitos, antes da ocorrência do fato gerador, como a escolha do regime de tributação mais vantajoso ou a localização de uma operação em um estado com incentivos fiscais. A evasão é a redução do tributo por meios ilícitos, como a omissão de receitas ou a falsificação de documentos.
Entre esses dois extremos, há uma zona intermediária que concentra a maior parte dos conflitos: operações formalmente lícitas, mas questionadas por falta de propósito negocial ou de substância econômica. Nesse sentido, reorganizações societárias feitas apenas para reduzir tributos, sem nenhuma outra razão empresarial, são o exemplo mais frequente de planejamento contestado pelo fisco.
O que transforma o planejamento em crime?
Daniel Gerber destaca que o elemento decisivo para a esfera penal é a fraude. A Lei nº 8.137 pune a supressão ou redução de tributo mediante condutas como omitir informação, prestar declaração falsa, inserir elementos inexatos em documentos ou livros fiscais e utilizar documento que se sabe falso, com pena de dois a cinco anos de reclusão, além de multa.
Vale considerar que a divergência de interpretação sobre a lei tributária não é fraude. Quando a empresa declara todas as operações, registra corretamente os documentos e adota uma leitura jurídica que o fisco não aceita, o conflito é tributário. Somado a isso, nos crimes materiais contra a ordem tributária, a ação penal depende da constituição definitiva do crédito, o que exige o encerramento do processo administrativo.
A norma antielisão e a autuação sem crime
O Código Tributário Nacional permite que a autoridade fiscal desconsidere atos ou negócios praticados com a finalidade de dissimular a ocorrência do fato gerador. Tendo em vista que o STF considerou essa regra constitucional, a Receita pode requalificar operações sem propósito negocial e cobrar o tributo que entende devido.
Entretanto, a requalificação de uma operação não significa, por si só, que houve crime. O efeito prático disso é que uma autuação com base na norma antielisão pode resultar em cobrança de tributo, juros e multa de ofício sem nenhuma consequência penal, desde que os atos tenham sido praticados às claras. A situação muda quando o fisco identifica simulação, ou seja, documentos que não correspondem à realidade, o que costuma vir acompanhado de multa qualificada e de comunicação ao Ministério Público.
A representação fiscal e o voto de qualidade
Quando a fiscalização identifica indício de crime tributário, elabora uma representação fiscal para fins penais, que só é encaminhada ao Ministério Público após a decisão final no processo administrativo. Até lá, a empresa pode discutir a autuação sem que o caso chegue à esfera criminal.
Há ainda uma regra relevante para os julgamentos no Conselho Administrativo de Recursos Fiscais (Carf). Quando o litígio é resolvido pelo voto de desempate do presidente da turma, em favor do fisco, a lei determina a exclusão das multas e o cancelamento da representação fiscal para fins penais. Como sinaliza Daniel Gerber, essa previsão reconhece que, se nem os julgadores administrativos chegaram a consenso, dificilmente haverá base para falar em fraude.
Como documentar um planejamento seguro
A melhor proteção é demonstrar que a operação tem razões que vão além da economia tributária. Atas de reunião com a motivação empresarial, estudos de viabilidade, pareceres técnicos elaborados antes da operação e a efetiva mudança na estrutura do negócio ajudam a comprovar o propósito negocial.
Mesmo assim, a coerência entre os documentos e a realidade continua sendo o ponto central. Logo, uma empresa criada para receber receitas precisa ter existência real, com funcionários, sede e atividade. Diante desse panorama, o planejamento tributário bem documentado protege não só contra a autuação, mas também contra a acusação de fraude, conclui Daniel Gerber.